





伊之密发布2023年上半年度报告,2023年上半年,全球经济形势依然复杂多变,公司所处行业景气度相对平稳,注塑机、压铸机需求较为稳定,行业竞争较为激烈,公司通过推出新产品、改变销售策略、优化供应链管理等策略积极应对,努力提升公司业绩。从公司所处行业来看,下游汽车行业继续保持增长态势,尤其在新能源汽车板块,有较快速的增长,为公司带来新的发展机遇。
2023年上半年,公司继续紧紧围绕“产品、运营和全球化”三大战略,进一步提高生产效率,提升公司的交付能力,积极调整经营策略,不断强化国内外市场的开拓。报告期内,公司实现营业总收入为1,961,348,344.50元,同比增长2.14%;归属于上市公司股东的净利润为251,374,728.93元,同比增长4.73%。
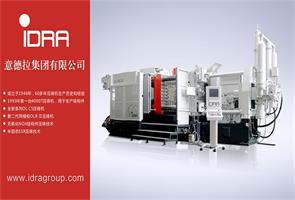
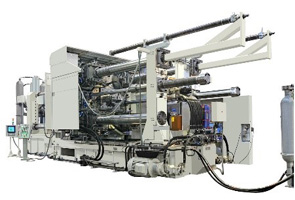
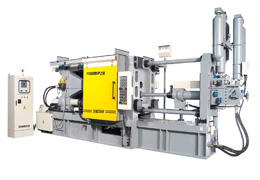
公司压铸机主要有冷室压铸机型(H系列重型压铸机、H2系列重型压铸机、SM系列伺服压铸机、DM重型冷室压铸机系列、DM中小型冷室压铸机系列、LEAP系列压铸机等)、专用机型(HM热室压铸机系列、HM-H热室压铸机系列等)和镁合金系列机型(HM-M热室镁合金压铸机系列、HPM半固态镁合金注射成型机等)。公司今年新推出 LEAP系列7000T、9000T超大型压铸机。
报告期内,压铸机销售收入30,820.09万元,占公司总销售额的15.71%,同比增长5.74%。主要原因为积极投入研发推出新产品,增强自身行业竞争力,竞争力不断强化。
 34.27万

 34.56万
 1.08万
 1.94万
 1.61万
 1.29万
 1.56万
 1.67万
 1.58万
 2.12万
 1.77万
 1.15万
 1.46万
 1.57万
 9350
 1.34万
 1.39万
 1.51万
 9409
 8336
 2063
 1863
 1755